Restaurantes enquadrados como microempresa ou empresa de pequeno porte precisam olhar com atenção para setembro de 2026. A Receita Federal abriu, de 1º a 30 de setembro, o período para duas escolhas relacionadas a 2027: a entrada no Simples Nacional e, para empresas que estarão no Simples, a possibilidade de recolher IBS e CBS pelas regras do regime regular.
As duas opções não são a mesma coisa. Uma decide se a empresa fará parte do Simples Nacional. A outra decide como IBS e CBS serão apurados dentro ou fora do recolhimento unificado. Confundir essas decisões pode levar o restaurante a acessar o serviço errado ou escolher um modelo sem comparar o impacto no caixa e nos créditos tributários.
Quem precisa agir até 30 de setembro de 2026
A primeira situação é a empresa que não está no Simples Nacional e pretende ingressar no regime em 1º de janeiro de 2027. Segundo a orientação oficial, o pedido deve ser apresentado durante setembro de 2026. Antes da solicitação, é importante verificar débitos e pendências cadastrais que possam impedir o enquadramento.
A segunda situação envolve empresas que já são ou pretendem ser optantes pelo Simples, mas desejam recolher IBS e CBS separadamente, pelo regime regular. Essa escolha também ocorre em setembro. Ela não significa abandonar automaticamente o Simples para os demais tributos; trata-se de uma opção específica para os novos tributos sobre o consumo.
- Empresa fora do Simples que quer entrar em 2027: deve avaliar e solicitar a opção em setembro de 2026.
- Empresa do Simples que pretende recolher IBS/CBS pelo regime regular: deve formalizar a escolha em setembro.
- Empresa que permanecerá no Simples e recolherá IBS/CBS dentro do próprio regime: a Receita informa que não precisa fazer essa segunda opção.
- MEI: a opção pelo SIMEI continua no período próprio de janeiro.
Por que um restaurante consideraria IBS e CBS fora do Simples
A resposta depende do perfil da operação. A apuração regular pode mudar a forma de aproveitar e transferir créditos tributários na cadeia. Isso pode ter peso para restaurantes que vendem muito para empresas, possuem estrutura de compras específica ou trabalham com clientes que valorizam créditos. Para uma operação voltada principalmente ao consumidor final, a conta pode ser diferente.
Não existe uma escolha universalmente melhor. O contador precisa simular faturamento, compras, tipo de cliente, margem e capacidade operacional. Recolher por fora também pode exigir mais controles e adaptações no sistema fiscal. Uma vantagem teórica perde valor se o custo administrativo e o risco de erro forem maiores que o benefício.
Checklist prático antes de fazer a opção
- Confirmar o enquadramento tributário atual e a situação cadastral da empresa.
- Levantar faturamento, compras com documento fiscal e perfil dos clientes dos últimos 12 meses.
- Pedir ao contador uma simulação do Simples com IBS/CBS dentro e fora do regime.
- Verificar se o emissor de NF-e, NFC-e ou NFS-e estará preparado para os leiautes de 2027.
- Registrar a decisão e os números usados na comparação para revisar o resultado depois.
- Não deixar o acesso ao portal e a regularização de pendências para o último dia.
Prazos depois de setembro
A regulamentação permite cancelar determinadas solicitações feitas em setembro até 30 de novembro de 2026. Também existe uma janela em março de 2027 para quem quiser escolher o regime regular de IBS/CBS para o segundo semestre. Como a situação de cada empresa pode mudar, confirme no serviço oficial e com o contador qual prazo se aplica ao seu CNPJ.
Este artigo é informativo e foi produzido com base nas orientações oficiais disponíveis em 14 de setembro de 2026. Ele não substitui análise contábil individual. O melhor próximo passo é transformar a decisão em uma simulação com números reais do restaurante, e não escolher apenas pelo nome do regime.
Continue aprendendo
Guias relacionados do Rangu
Fontes
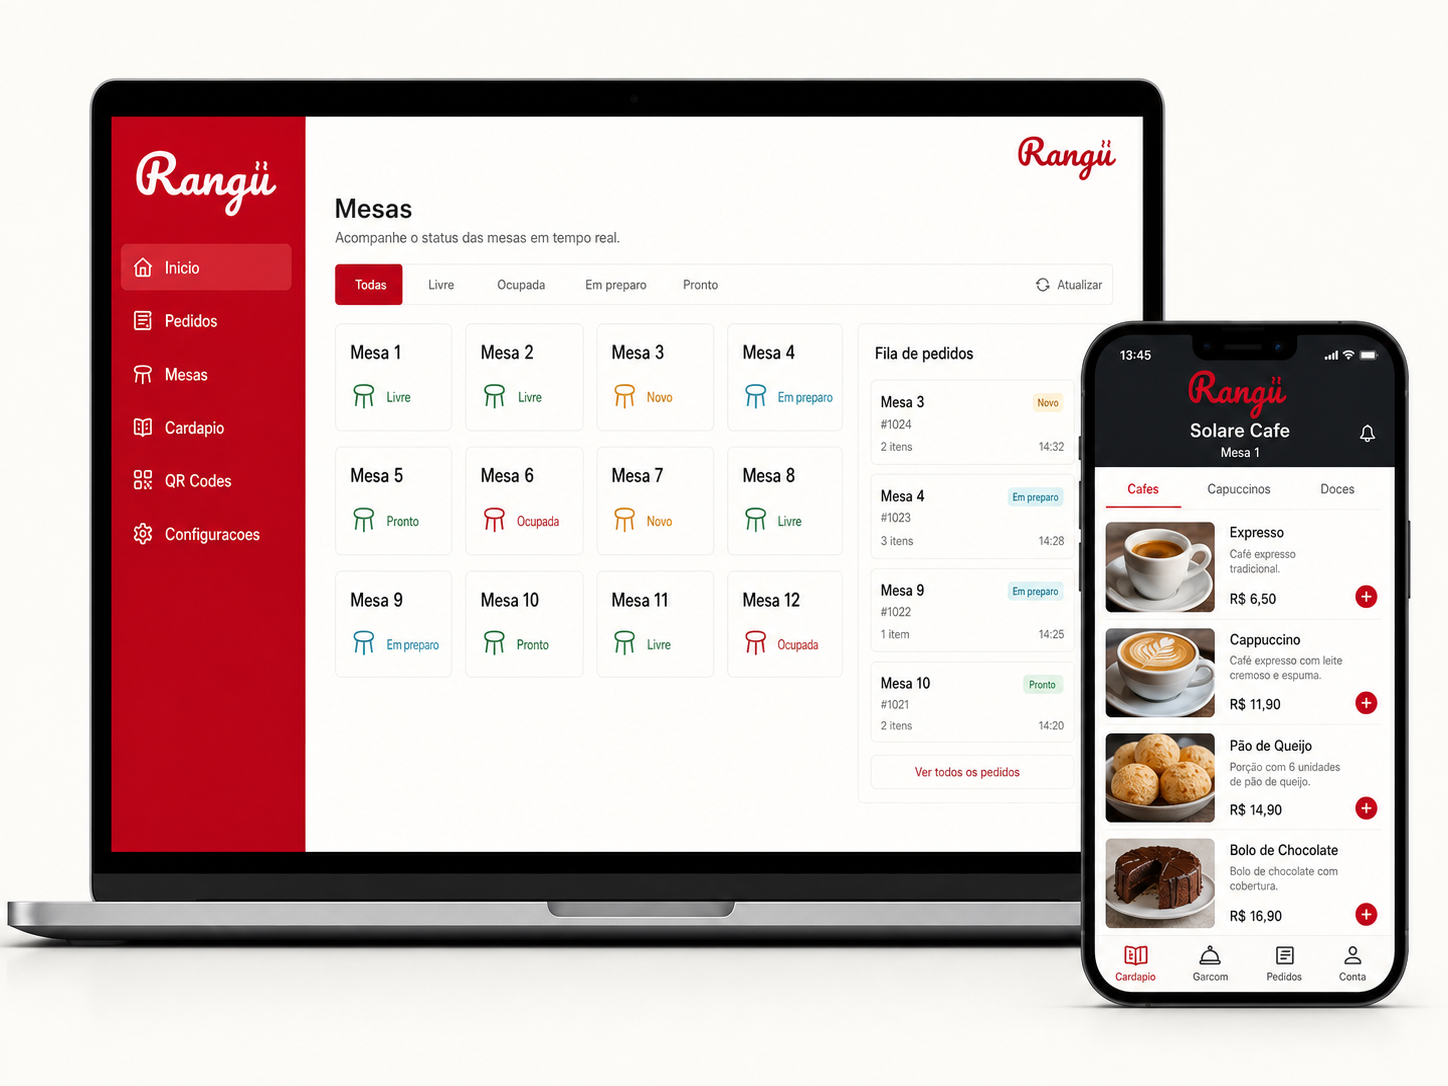
Rangu para restaurantes
Organize cardápio, pedidos e mesas em um só painel.
Conheça todos os recursos e veja qual solução combina com a sua operação.
Conhecer o Rangu